Goudupdate: goud en zilver corrigeren
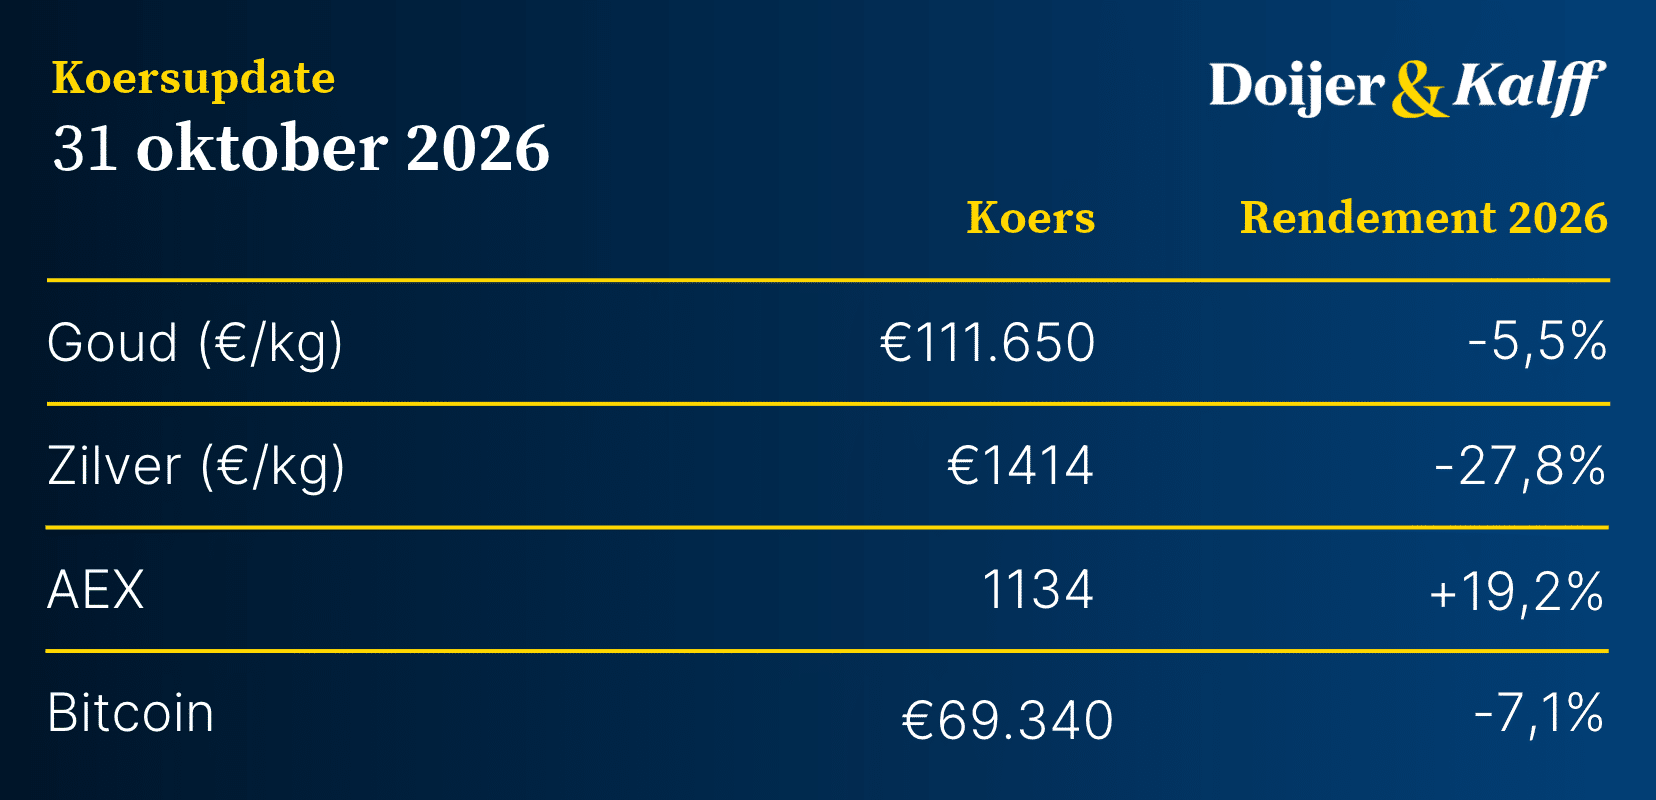
Goud sloot deze week rond $3.880 per troy ounce, na een scherpe daling van ruim 3,5 procent op vrijdag. Omgerekend naar euro en per kilo komt dit uit op €111.650 per kilogram. In eurotermen werd de beweging iets getemperd door een relatief stevige dollar, maar de richting is duidelijk: beleggers hebben winst genomen en risico afgebouwd na de recente recordstanden.
Zilver corrigeerde nog forser. De prijs daalde naar ongeveer $49 per troy ounce. De actuele spotprijs in euro ligt rond €1.414 per kilogram. Daarmee is zilver op weekbasis aanzienlijk harder geraakt dan goud. De goud-zilver ratio beweegt hierdoor weer opwaarts en noteert op 1:78. Deze stijgende ratio onderstreept dat zilver, met zijn sterkere cyclische en industriële component, gevoeliger is voor risicosentiment dan goud.
Liquidaties Wall Street dwingen goud onder technische steun
De scherpe correctie in goud en zilver eind deze week moet in de eerste plaats worden gezien als een liquiditeitsgedreven beweging. In de Amerikaanse aandelenmarkt zorgde een technologiegedreven sell-off voor forse koersverliezen. De Nasdaq verloor bijna 3 procent, terwijl ook de S&P 500 en Russell 2000 duidelijk terrein prijsgaven. Dit brede risicosentiment werkte door in de grondstoffenmarkten, waar beleggers posities moesten afbouwen om margin calls en risico-opslag in hun portefeuilles op te vangen.
Opvallend is dat de daling in edelmetalen samenviel met dalende Amerikaanse rente. De 10-jaars Treasury-rente bewoog terug richting 4,9 procent en ook de 2-jaars rente liep iets terug. In een normaal marktklimaat zou een dergelijke renteontwikkeling juist steun bieden aan goud. Dat dit nu niet gebeurt, wijst erop dat gedwongen verkopen, portfolioherwegingen en het vrijmaken van liquiditeit zwaarder wogen dan klassieke safe haven-dynamiek.
Macro-economisch is het beeld gemengd. De recent gepubliceerde groei van de Amerikaanse economie in het derde kwartaal, met een jaargroei van circa 3,4 procent, bevestigt een nog altijd robuuste conjunctuur. Tegelijkertijd laten indicatoren zoals de werkgelegenheidskostenindex en de regionale inkoopmanagersindices tekenen zien van afkoeling in de loon- en productiesfeer. De PCE-inflatie, zowel headline als core, blijft echter rond 3 tot 3,5 procent hangen. Dat is duidelijk boven de doelstelling van de Federal Reserve, wat de verwachting voedt dat het monetaire beleid voorlopig restrictief blijft.
De Fed hield deze week de beleidsrente onveranderd in een bandbreedte van 3,75 tot 4,00 procent. Twee beleidsmakers stemden echter voor een onmiddellijke renteverhoging van 25 basispunten. De rentetermijnmarkt prijst nog altijd een aanzienlijke kans in op extra verkrapping richting december. Voor de goudmarkt betekent dit dat de reële rente hoog blijft en dat de kosten van het aanhouden van een niet renderend actief, zoals goud, in de perceptie van sommige beleggers oplopen. Dit vormt een structurele tegenkracht tegenover de positieve impact van inflatie en geopolitieke risico’s.
Ook de geopolitieke context blijft complex. De recente aanval op een olietanker in de Straat van Hormuz onderstreept de kwetsbaarheid van cruciale handelsroutes voor energie. De olieprijs reageerde met een stijging van ruim 2 procent en bereikte de hoogste niveau sinds eind april. Hogere energieprijzen verhogen de inflatierisico’s op middellange termijn, wat op zichzelf goud ondersteunt als inflatiehedge. Tegelijk kan een dergelijke schok op korte termijn juist leiden tot verkoop van liquide posities, waaronder goud en zilver, om verliezen elders in de portefeuille op te vangen.
Zilver kreeg een dubbel negatieve klap. Enerzijds liep het mee omlaag met het bredere edelmetalencomplex. Anderzijds wegen zorgen over de industriële vraag zwaarder door, nu lagere waarderingen in technologie, semiconductorproducenten en andere groeisectoren de verwachtingen voor industriële activiteit temperen. De goud-zilver ratio liep op, waarmee zilver opnieuw zwakker presteerde ten opzichte van goud. Analisten signaleren dat deze beweging past in een omgeving waarin groei-onzekerheid toeneemt, maar nog niet is omgeslagen in een volwaardige recessievrees met maximale vraag naar veilige havens.
Voor strategische beleggers in edelmetalen is het van belang deze correctie in context te plaatsen. De fundamentele drivers achter de stijging van de afgelopen jaren, zoals aanhoudende inflatiedruk, hoge overheidsschulden, geopolitieke fragmentatie en blijvende vraag van centrale banken naar goud, zijn niet verdwenen. De recente daling lijkt vooral technisch en liquiditeitsgedreven. Tegelijkertijd toont de markt nogmaals aan dat goud op korte termijn geen perfecte, lineaire hedge is tegen volatiliteit, maar onderdeel van het bredere systeem van risicobeheer waarin ook derivaten, cash en staatsobligaties een rol spelen.
Rendement goud, zilver, AEX en Bitcoin
Volg ons op X of op LinkedIn of op YouTube voor dagelijkse updates!
Reinoud Bogert
Opvattingen op basis van gepubliceerde artikelen of nieuwsberichten zijn puur informatief. De vrijblijvende informatie mag niet worden opgevat als een aanbod, beleggingsadvies of enige andere financiële dienst.


